本メールは、週1回程度を目安に以下の3つのパートから情報をお送りさせていただく内容となっております。

  • 「Paradigm Shift -新しい価値観-」
  • 「Unique Asset Management -独自の資産形成-」
  • 「Zoom In -BALI or Philippinesのリアルな生情報-」
 

■Paradigm Shift -新しい価値観-


最近、AIの進化には本当に驚かされます。
文章を書いてくれる、資料を作ってくれる、翻訳もしてくれる。少し前なら専門家にお願
いしていたような仕事まで、あっという間に仕上げてくれる。
私自身、仕事でAIを活用する機会が増え、その便利さを日々実感しています。

ところがこの便利な道具、どうやら善良な人間だけが使っているわけではないようです(笑)。

AIを悪用したフィッシングメール、巧妙ななりすまし、音声や映像を偽造するディープ
フェイク。
以前なら、怪しい日本語のメールを見て「これは詐欺だな」と笑っていられたものが、
今では取引先からの連絡と見分けがつかないほど自然になってきました。

実際、IPA(情報処理推進機構)が発表した「情報セキュリティ10大脅威 2026」では、
「AIの利用をめぐるサイバーリスク」が組織向け脅威の第3位に初めてランクインしました。

もはや一部のIT企業だけの問題ではありません。

ここで私が感じるのは、「自分の身は自分で守る」という言葉の意味が、大きく変わり始
めているということです。
昔の資産防衛といえば、銀行にお金を預ける、金庫に貴重品を保管する、保険に加入する
といったことが中心でした。

ところが今はどうでしょう。

銀行口座も証券口座も、会社の機密情報も、取引先とのやり取りも、ほとんどがデジタル
空間に存在しています。
極端な話、財布を落としても被害は限定的かもしれませんが、スマートフォンやメールの
管理権限を奪われると、仕事も資産も人間関係も、一度に危険にさらされる可能性があり
ます。

しかも怖いのは、自分自身がしっかり対策していたとしても、取引先や委託先のセキュリ
ティが甘ければ、そこから被害が広がることです。
これは経営者にとって、なかなか厄介な問題です。

では、どうすればいいのでしょうか。

私は、これからの時代には「何かが起こらないように守る」だけでなく、「何かが起こる
ことを前提に、事業や生活を止めない仕組みをつくる」という発想が必要だと思っています。

一つの銀行、一つの取引先、一つのシステムに依存しない。

重要な情報は適切に分散し、バックアップを持ち、万が一の場合の復旧手段まで考えておく。
ただし、何でも分散すればいいという話でもありません。管理する場所が増えれば、それだ
け新しいリスクも生まれます。

重要なのは、依存先を見極め、管理できる形で分散することです。
これは、私が提唱しているPTMCの考え方にも通じます。

仕事や事業、資産を特定の場所や通貨、国に依存させないという発想は、デジタル社会にお
けるリスク管理にも応用できるのではないでしょうか。
以前は「便利なものを上手に使える人」が一歩先を行く時代でした。

しかしこれからは、「便利さを享受しながら、その裏側のリスクまで管理できる人」が、
本当の意味で自由を手にするのかもしれません。

便利になったはずなのに、守ることはますます難しくなる。
なかなか皮肉な時代です(笑)。でも、だからこそ面白い。
技術の進化に振り回されるのではなく、技術を理解して、自分の自由を守るために使いこ
なしていきたいものです。


■「Unique Asset Management -独自の資産形成-」

今回のParadigm Shiftでは、AIの進化によって便利になった世の中で、そろそろ本気で
「自分の身は自分で守る」ことを考えないといけませんね、というお話をしました。

今回は、その延長線上で、資産形成について少し考えてみたいと思います。

これまで私は、日本円だけではなく外貨を持つことや、日本国内だけでなく海外にも資産
を持つことなど、資産を分散する大切さを繰り返しお伝えしてきました。
個人で持つ資産もあれば、法人で持つ資産もある。海外法人などを活用することも含めて、
いろいろな選択肢を持っておく。まさに私が考えるPTMCの世界です。

ところが最近、サイバーセキュリティのニュースを見ていて、ふと思ったことがあります。
資産をいくら分散していても、その入口が全部一緒だったら、どうなんでしょう?

例えば、日本と海外に銀行口座があって、証券口座もいくつか持っている。日本法人や海
外法人もあって、それぞれで資産を管理している。

なかなか立派な分散投資です。

ところが、それらの管理に使っているメールアドレスは全部同じ。認証に使うスマート
フォンも一台で、契約書や重要書類は同じクラウドに保存されている。

これ、意外と珍しくないのではないでしょうか。

もちろん、それだけで危険というわけではありません。ただ、万が一そのメールやスマー
トフォンを乗っ取られ、他のサービスの認証まで突破されてしまったら、ちょっと笑えな
い話になります。
世界中に金庫を置いているのに、その鍵束を全部まとめて一つのポケットに入れているよ
うなものです。

しかも最近は、AIを使って、そのポケットから鍵を取り出そうとする人までいるわけです
から、困ったものです(笑)。

これまでの資産形成といえば、「どこに投資するか」「何%で運用するか」「税金はどう
なるか」といった話が中心でした。

もちろん、どれも大切です。

ただ、これからは「その資産を誰が、どうやって管理するのか」という視点も必要になっ
てくるのでしょうね。
例えば、個人で持つのか、法人で持つのか、一般社団法人などの器を活用するのか。
さらには、どこの国に、どの通貨で資産を置いておくのか。

こうした設計に加えて、誰が送金できるのか、誰が承認するのか、万が一のときには誰が
対応するのか。そんなことまで考えておく必要がありそうです。
特にオーナー経営者の場合、会社の重要なことが社長一人に集中しているケースも少なく
ありません。
銀行の送金承認も、海外法人の管理も、大切な契約の確認も、結局は社長のスマートフォ
ンに通知が届く。

便利ですよね。私もその便利さはよく分かります(笑)。
でも、よく考えると、そのスマートフォン一台が会社の重要な機能をかなり握っているこ
とになります。

そして、もう一つ気になるのが相続や事業承継です。

本人しか分からないパスワード、本人しかアクセスできない海外口座、本人のスマート
フォンでしか確認できない情報。セキュリティとしては万全のつもりでも、もし本人に何か
あったら、残された家族や後継者は大変です。

資産はあるのに、どこに何があるのか分からない。分かったとしても、どうやって手続き
を進めればいいのか分からない。
これでは、せっかく築いてきた資産も、次の世代にうまく引き継げません。
もちろん、家族にパスワードを全部渡しておけばいいという話でもありません。安全に、そ
して正当な権限で引き継げる仕組みを考えておく必要があります。

こうして考えてみると、資産形成というのは、単にお金を増やすことだけではなくなってき
たように思います。

増やすこと、守ること、そして引き継ぐこと。
これらをまとめて考えていくのが、これからの資産形成なのかもしれません。

私が考えるPTMCも、海外に資産を持つこと自体が目的ではなく、環境が変わっても自分で
選択できる自由を持ち続けることが大切だと思っています。
そのためには、資産の置き場所だけでなく、管理の仕方にも少し目を向けておきたいものです。

皆さんも、一度ご自身のスマートフォンを眺めてみてください。
世界中に分散した資産や事業の鍵が、実はその一台にぎっしり詰まっているかもしれません。

資産は分散しているのに、鍵は一つ。
これからは、そんなところにも気を配らないといけない時代になってきましたね(笑)。


■「Zoom In -BALI or Philippinesのリアルな生情報-」
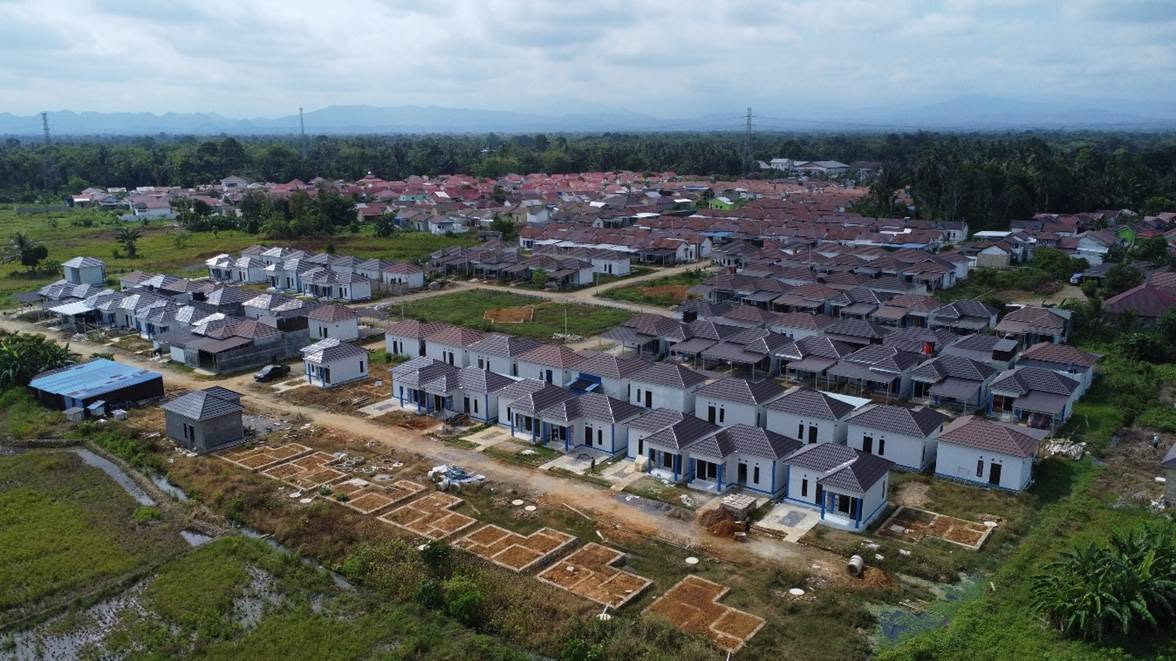

今回は、インドネシア事業で連携しているインドネシア総研のレポートから、少し興味深い
住宅市場の話題をご紹介したいと思います。

インドネシアといえば、人口約2億9,000万人を超える巨大市場。経済成長や都市化が進むな
か、住宅需要も大きなビジネスチャンスとして注目されています。

ただ、人口が多いから住宅がどんどん売れるのかというと、そう簡単な話でもないようです。

インドネシア総研が紹介する中央銀行のデータによると、2024年第1四半期の新築住宅販売
は前年同期比31.16%増と好調でしたが、その後は減速。2025年も一進一退が続き、第4四半
期になって7.83%増と回復しました。

興味深いのは、比較的価格の手頃な小型住宅の需要が底堅いことです。
つまり、住宅が欲しい人はたくさんいるものの、実際に購入できる価格帯や支払い条件が重
要になっているということですね。

そこで登場するのが、KPRとFLPPという二つの仕組みです。

KPRは、簡単にいえばインドネシア版の住宅ローン。2025年第4四半期には、新築住宅購入の
約70.88%がKPRを利用していたそうです。
そしてFLPPは、一定の所得条件などを満たす初めての住宅購入者を対象とした、政府による
住宅金融支援制度です。

対象となる住宅ローンでは、頭金1%から、固定金利5%といった優遇条件が用意されていま
す。日本でも住宅ローンは当たり前ですが、成長途上のインドネシアでは、この金融制度が
住宅市場を支える重要な役割を果たしているわけです。

ここで面白いのは、不動産開発の考え方です。

日本の投資家が海外不動産と聞くと、どうしても高級コンドミニアムやリゾートヴィラなど
をイメージしがちです。もちろん、それらも魅力的な市場ですが、インドネシアでは一般の
人々が暮らす戸建て住宅にも、大きな事業機会があります。

例えば西ジャワ州。2025年の推計人口は約5,076万人で、ボゴールやブカシ、チルボンなどで
は、実際に手頃な価格帯の住宅開発が進められています。
現地デベロッパーのPMPLandは、建物約30㎡、土地約60㎡という比較的コンパクトな住宅も展
開しています。

日本の感覚では少し小さく感じるかもしれませんが、重要なのは広さよりも、購入者の所得
と住宅ローンの返済額が見合っているかどうかです。
つまり、住宅を建てる技術だけでなく、金融制度、土地価格、生活インフラ、そして購入者
の支払い能力まで組み合わせることが、事業成功の鍵になるということです。

こうした市場を見ると、日本企業にも建築、住宅設備、施工管理、金融、販売支援など、さ
まざまな参画の余地がありそうです。ただし、現地制度や事業採算、信頼できるパートナー
の見極めは欠かせません。

私が考えるPTMCも、単に海外で不動産を購入するという話ではありません。
現地で必要とされている事業に、日本企業の技術やノウハウ、資本をどう組み合わせ、新た
な収益源をつくっていくか。そんな発想も大切だと思っています。

海外不動産というと、つい「将来いくら値上がりするのか?」に目が向きます。
しかし、「誰が、どうやって、その不動産を買うのか?」という現実を理解することが、ビ
ジネスとしてはもっと重要なのかもしれません。

華やかな高級ヴィラもいいですが、普通の家族がマイホームを持つという市場にも、なかな
か大きな可能性が隠れていそうですね(笑)。

※出典:株式会社インドネシア総合研究所


■Infomation

11月のセミナースケジュール

【インドネシア進出 人材育成&活用セミナー】
主催:インドネシアリンケージクラブ
日時:11月17日 10:00~12:00
参加費:無料

申し込み:
https://idn2611-1.peatix.com/

【脱・日本一本足経営 PTMC理論で国家リスクと企業リスクを切り離す】
主催:プランニングネットワーク
日時:11月19日 10:00~12:00
参加費:無料
第一部 PTMC理論
第二部 Captiveとは

申し込み:
https://ptmc2611.peatix.com/


【インドネシア日本語学校事業説明会】
主催:プランニングネットワーク
日時:11月19日 15:00~16:30
参加費:無料

申し込み:
https://idn2611.peatix.com/


LINE公式アカウント開設しました!

【Captive勉強会|日程のご案内】
https://lin.ee/9AvNGE5


ご不明な点等ございましたら

social@planning-network.co.jp

までお問い合わせください。