

|
本メールは、週1回程度を目安に以下の3つのパートから情報をお送りさせていただく内容となっております。
|
■Paradigm Shift -新しい価値観- 会社を始めたときから、「最後にこの会社をどうするか」まで考えている経営者は、 創業当初はそんな余裕ありません(笑)。 売上をどうつくるか。資金繰りをどうするか。社員をどう雇うか。取引先をどう増やすか。 ところが会社が成長し、利益が残り、社員が増え、資産も積み上がってくると、経営者が 「どうやって大きくするか」から、「大きくしたものを、最後はどうするのか」へ。 最近、経営者の相続について考える機会があり、改めて感じたのですが、会社を10億円、 マーケティング、組織づくり、資金調達、M&A、IPO……。 でも不思議なことに、 経営者の出口を大きく分ければ、上場する、売却する、次世代へ承継する。 ここで厄介なのが、会社の価値と現金は同じではないということです。 しかも株式は単なる金融資産ではなく、経営権であり、社員の生活であり、取引先との関係 そして、その状態で相続が起これば、次世代は資産だけを受け取るわけではありません。 少し皮肉なのですが、経営者が頑張れば頑張るほど、この問題は大きくなります。 でも、その結果として企業価値が高くなれば、 つまり、親の成功が、準備次第では次世代の責任にもなり得るわけです。 会社をどう終えるのか。 そこまで含めて一つの経営なのではないでしょうか。 これは私がずっと書いているPTMCの考え方にもつながります。 これは「海外へ行きましょう」という話ではありません。 そして、この考え方は事業承継にも当てはまると思っています。 会社だけに資産を集中させない。 入口を増やす経営から、出口まで設計する経営へ。 むしろ逆です。 |
■「Unique Asset Management -独自の資産形成-」
前章では、「会社を大きくした後、最後はどうするのか」という話を書きました。 では、資産形成という視点から見るとどうでしょうか。 一つ目は「会社の出口」。 二つ目は「経営権の出口」。 三つ目が「個人資産の出口」。 そして四つ目が「納税資金の出口」です。 非上場株式も相続税の対象となり得ますし、日本には一定の要件のもとで非上場株式にか そこで、M&Aという出口が一つの意味を持ちます。 会社を売却すれば、それまで「企業価値」という評価だったものが、取引によって一定の ただし、「70億円で会社が売れた! はい、人生あがり!」 売却に伴う課税を考え、その後に残った資産をどう持つのか、どう運用するのか、そして つまり、会社のEXITは、資産形成のEXITではないのです。 日本法人、自社株、個人資産、不動産、金融資産、海外法人、海外資産、保険などをバラ そこでPTMCの考え方が生きてきます。 円だけではなく複数通貨。 重要なのは海外へ資産を逃がすことではありません。 もちろん、海外法人や海外資産を使えば自動的に税負担が軽くなるわけではありません。 そのうえで考えたいのは、 「税金を払わない方法」ではなく、「税金を払っても、なお次世代にきれいに残せる構造」 会社は誰に渡すのか。 ここまでを元気なうちに設計しておく。 そして何より、出口を準備しておくことは、今の経営者自身にも意味があります。 私は最近、経営者の資産形成で本当に大切なのは、「いくら残すか」ではなく「どう残す 会社を育てる。 そこまで設計されて初めて、Unique Asset Managementは完成するのだと思います。 |
■「Zoom In -BALI or Philippinesのリアルな生情報-」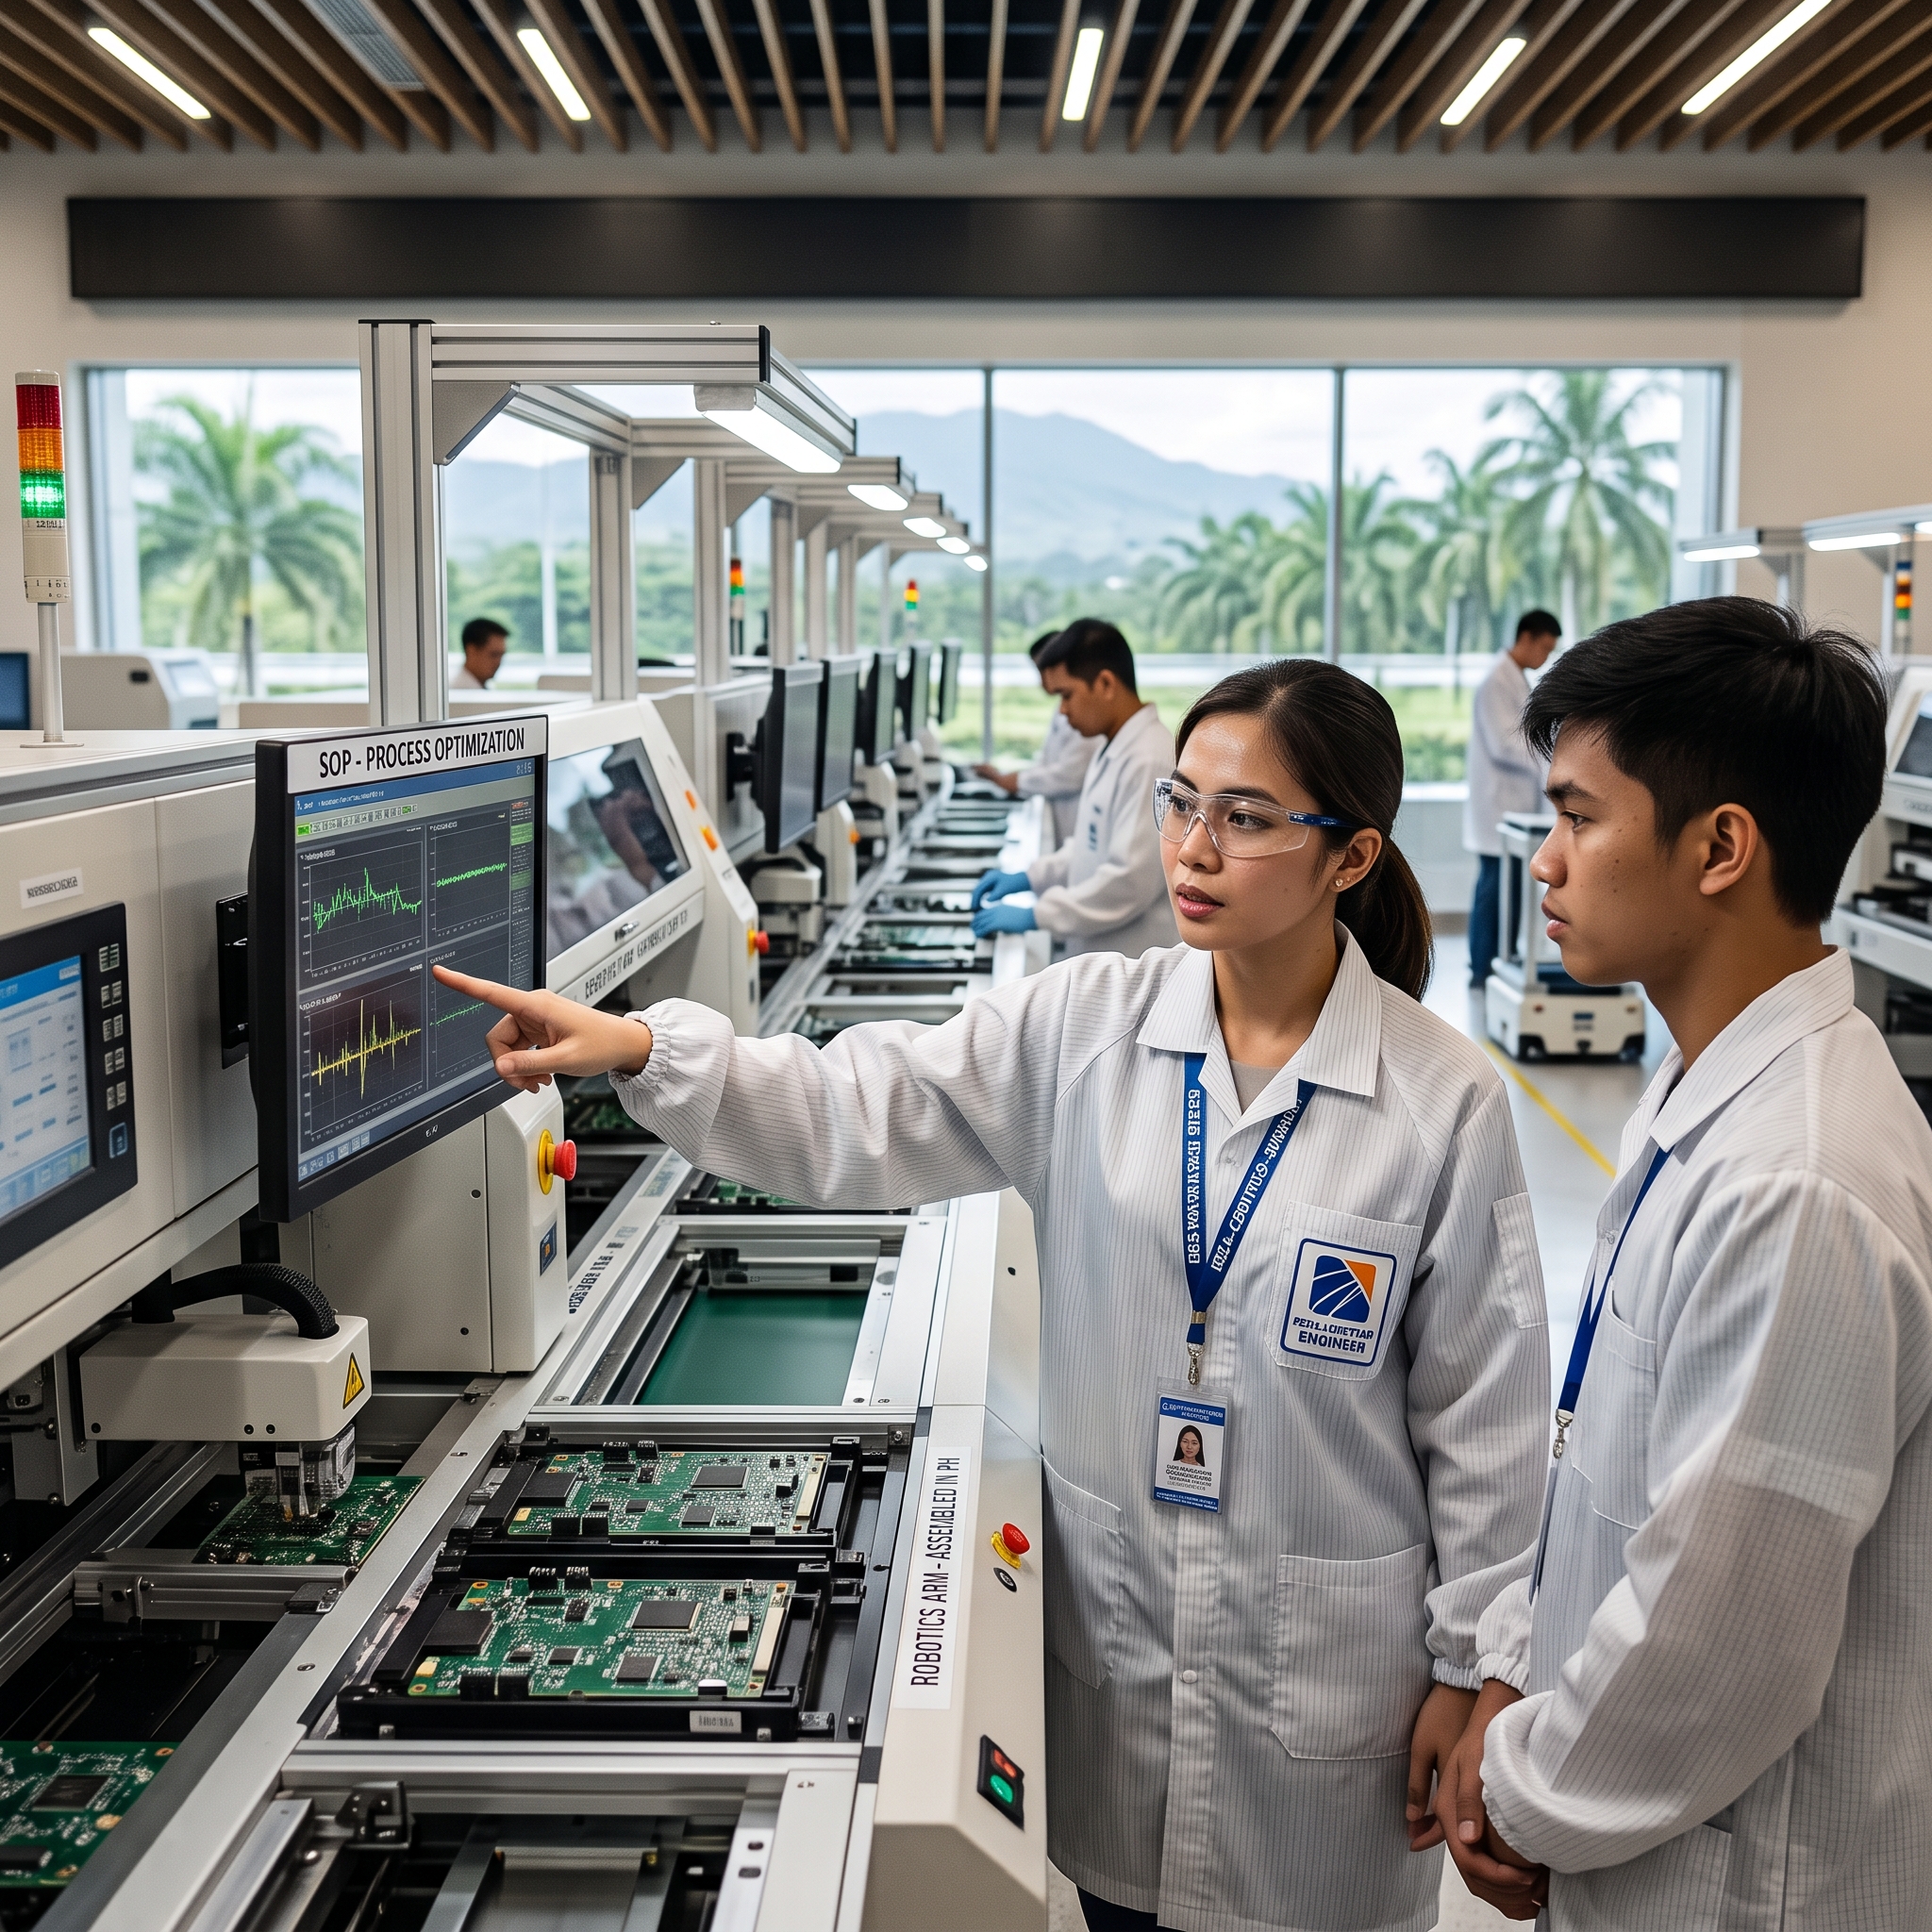 「チャイナ・プラス・ワン」の先へ 日系製造業がフィリピンを最重要拠点として再評価するワケ
|
■Infomation10月のセミナースケジュール【脱・日本一本足経営 PTMC理論で国家リスクと企業リスクを切り離す】 申し込み:
【インドネシア日本語学校事業説明会】
LINE公式アカウント開設しました!【Captive勉強会|日程のご案内】
ご不明な点等ございましたら までお問い合わせください。 |