本メールは、週1回程度を目安に以下の3つのパートから情報をお送りさせていただく内容となっております。

  • 「Paradigm Shift -新しい価値観-」
  • 「Unique Asset Management -独自の資産形成-」
  • 「Zoom In -BALI or Philippinesのリアルな生情報-」
 

■Paradigm Shift -新しい価値観-


「自分の会社の株価が、ある日突然2倍、3倍になったらどうしますか?」
株式市場の話ではありません。自分が経営している会社、つまり非上場株式の相続・贈与
時の評価の話です。

いま、この非上場株式の評価方法をめぐって、大きな議論が始まっています。
現行制度では、会社の規模などに応じて「類似業種比準方式」や「純資産価額方式」など
を使って自社株を評価します。
ところが2024年の会計検査院の指摘などを背景に、国税庁では約60年続いてきた評価体系
そのものを見直す議論が進んでいます。
その検討の中では、会社が持つ純資産だけでなく、「どれだけ利益を生み出す力があるの
か」をより評価に反映させる考え方も示されています。

ここだけ聞くと、経営者としては少々複雑です。

利益を出す。
内部留保を積む。
会社を強くする。

経営者としては100点に近い行動なのに、その結果として承継時の自社株評価が高くなる
可能性がある。
「会社を強くしたら、継がせにくくなりました」では、なかなか笑えません(笑)。
もっとも、ここで慌てる必要もありません。

片山さつき財務大臣は10月6日の会見で、見直しについて「全く結論は出ていない」「方
向性すら全く決まっていない」と明言しています。
つまり、「自社株評価が何倍になる」「大増税が決まった」という段階ではないのです。

一方で、「まだ決まっていないから何もしなくていい」も少し違うと思います。
今回、非上場株式の評価方法だけではなく、事業承継税制の今後も含めて議論されようと
しています。

現在の法人版事業承継税制の特例措置は、一定の要件を満たせば非上場株式にかかる贈与
税・相続税の納税猶予・免除を受けられる制度ですが、特例承継計画の提出期限は2027年
9月30日、特例措置の適用期限は同年12月31日。

つまり今は、「評価」と「承継支援」の両方が転換点に差しかかっているわけです。
だからこそ必要なのが、まさに「転ばぬ先の杖」です。

制度が決まってから税理士さんに電話するのではなく、いまの自社株はいくらなのか。
誰に会社を継がせるのか。株式は誰が持つのか。個人資産、法人資産、保険、海外資産を
どう配置するのか。

一度、会社とオーナー個人の「資産の地図」を描いておく。
私はここにもPTMCの考え方があると思っています。
Portable(occupation)、Multi-Currency、Cross-Border。

これは単に「海外へ資産を移しましょう」という話ではありません。
仕事、収入、資産、事業を、一つの制度、一つの通貨、一つの国だけに依存させない。
そして国内法人、個人資産、保険、海外法人、Captiveなど、それぞれの「器」を理解し、
合法的かつ適切に組み合わせながら、選択肢を持っておくという発想です。

税制は変わります。
為替も変わります。
国のルールも変わります。

だから、未来を完璧に当てることよりも、何が起きても選べる状態をつくっておく。
今回の非上場株式評価をめぐる議論は、「増税になるか、ならないか」だけを追いかけ
るニュースではありません。

経営者にとって本当に問われているのは、
「会社をどう育てるか」だけではなく、
「育てた会社と資産を、最後にどう残すのか」。

事業承継は、出口で慌てて考える税金対策ではなく、経営そのものの一部になりつつある。
そんなParadigm Shiftが、静かに始まっているのかもしれません。


■「Unique Asset Management -独自の資産形成-」

前段のParadigm Shiftでは、非上場株式の評価制度が見直されようとしている話をしました。

会社が利益を出して成長する。内部留保が積み上がる。ところが、それによって自社株の
評価額が高くなり、事業承継の負担が増える可能性がある。

経営者としては、頑張ったことが裏目に出るようで、何とも複雑な気分になります(笑)。
では、資産を法人ではなく個人で持てばいいのでしょうか?

これも、そう簡単な話ではありません。
例えば、社長が個人で持っている1億円を、自分の会社に貸し付ける。その会社が金融商品
や不動産などで資産運用する。
社長からすれば、自分のお金を自分の会社に貸しているだけ。運用益を会社に蓄積すれば、
将来の事業投資にも活用できる。

一見、合理的な仕組みに見えます。
ところが、ここにも税務の落とし穴があるのです。

2025年3月、国税不服審判所で注目すべき裁決がありました。
同族会社への無利息貸付けについて、経済合理性が認められず、実際には受け取っていな
い利息相当額が、個人の雑所得として課税対象になったのです。

もちろん、社長から会社への貸付けが、すべて有利息でなければならないという話ではあ
りません。会社の財務状況や貸付目的、期間などによって判断は異なります。

しかし、ここで考えさせられるのです。
「自分のお金を、自分の会社に貸しただけなのに?」
税務の世界では、社長と会社は別人格です。当たり前の話ですが、資産形成を考えるとき
には、これが結構重要になります。

しかも、会社に貸した1億円は、社長個人にとっては「貸付金」という財産です。
会社がその資金で運用し、利益を積み上げれば、会社の株式評価に影響する可能性がある。
一方で、個人には貸付金という財産が残り、原則として相続税の対象にもなる。

つまり、会社で運用すれば相続対策になる、という単純な方程式は成立しません。

では、どうするか。
私は、資産の「運用方法」を考える前に、資産を保有する「器」を考えることが重要だと
思っています。

個人で持つのか。
事業会社で持つのか。
資産管理会社を設けるのか。
一般社団法人や海外法人という選択肢はどうなのか。

それぞれ税率も異なれば、利益の蓄積方法、資金の取出し方、承継時の評価も異なります。
さらに、海外法人を使えば万事解決という話でもありません。外国子会社合算税制(CFC税
制)や居住地国での課税など、確認すべきことはたくさんあります。

結局のところ、大切なのは、どの器が一番得なのかを探すことではなく、自分が何を実現
したいのかによって、器を選べるようになることだと思います。

事業を成長させたいのか。
資産を長期的に運用したいのか。
次世代に経営権を引き継ぎたいのか。
あるいは、事業から離れた後も、安定した収益を確保したいのか。

目的が違えば、最適な資産の置き場所も変わってきます。
そして、この「お金の居場所と出口」を設計する技術を高めていくことが、結果としてPTMC
の実践にもつながっていくのだと思います。

国内外の制度や通貨、事業環境の違いを理解しながら、収益を生み出す場所、資産を保有す
る場所、そして最終的に資産を受け取る人までを一つの設計図で考える。
大切なのは、海外に資産を持つこと自体ではなく、国内だけでは得られなかった選択肢を持
てるようになることです。

経営者の資産形成は、単に「いくら増やせるか」だけではありません。
増やした資産を、どこに置き、誰が所有し、誰が使い、最後に誰へ渡すのか。
運用利回りが数%違うことより、この設計の違いが将来の手残りに大きく影響することもあ
るでしょう。

税制が変わってから慌てて資産を移すのではなく、今のうちから複数の選択肢を用意してお
く。前回の「転ばぬ先の杖」は、今回の話にもつながっています。

*資産形成とは、お金を増やす技術だけではなく、お金の居場所と出口を設計する技術でも
あるはずです。
そして、その技術を磨くことこそが、経営者にとって本当の意味での資産形成力になるので
はないでしょうか。


■「Zoom In -BALI or Philippinesのリアルな生情報-」
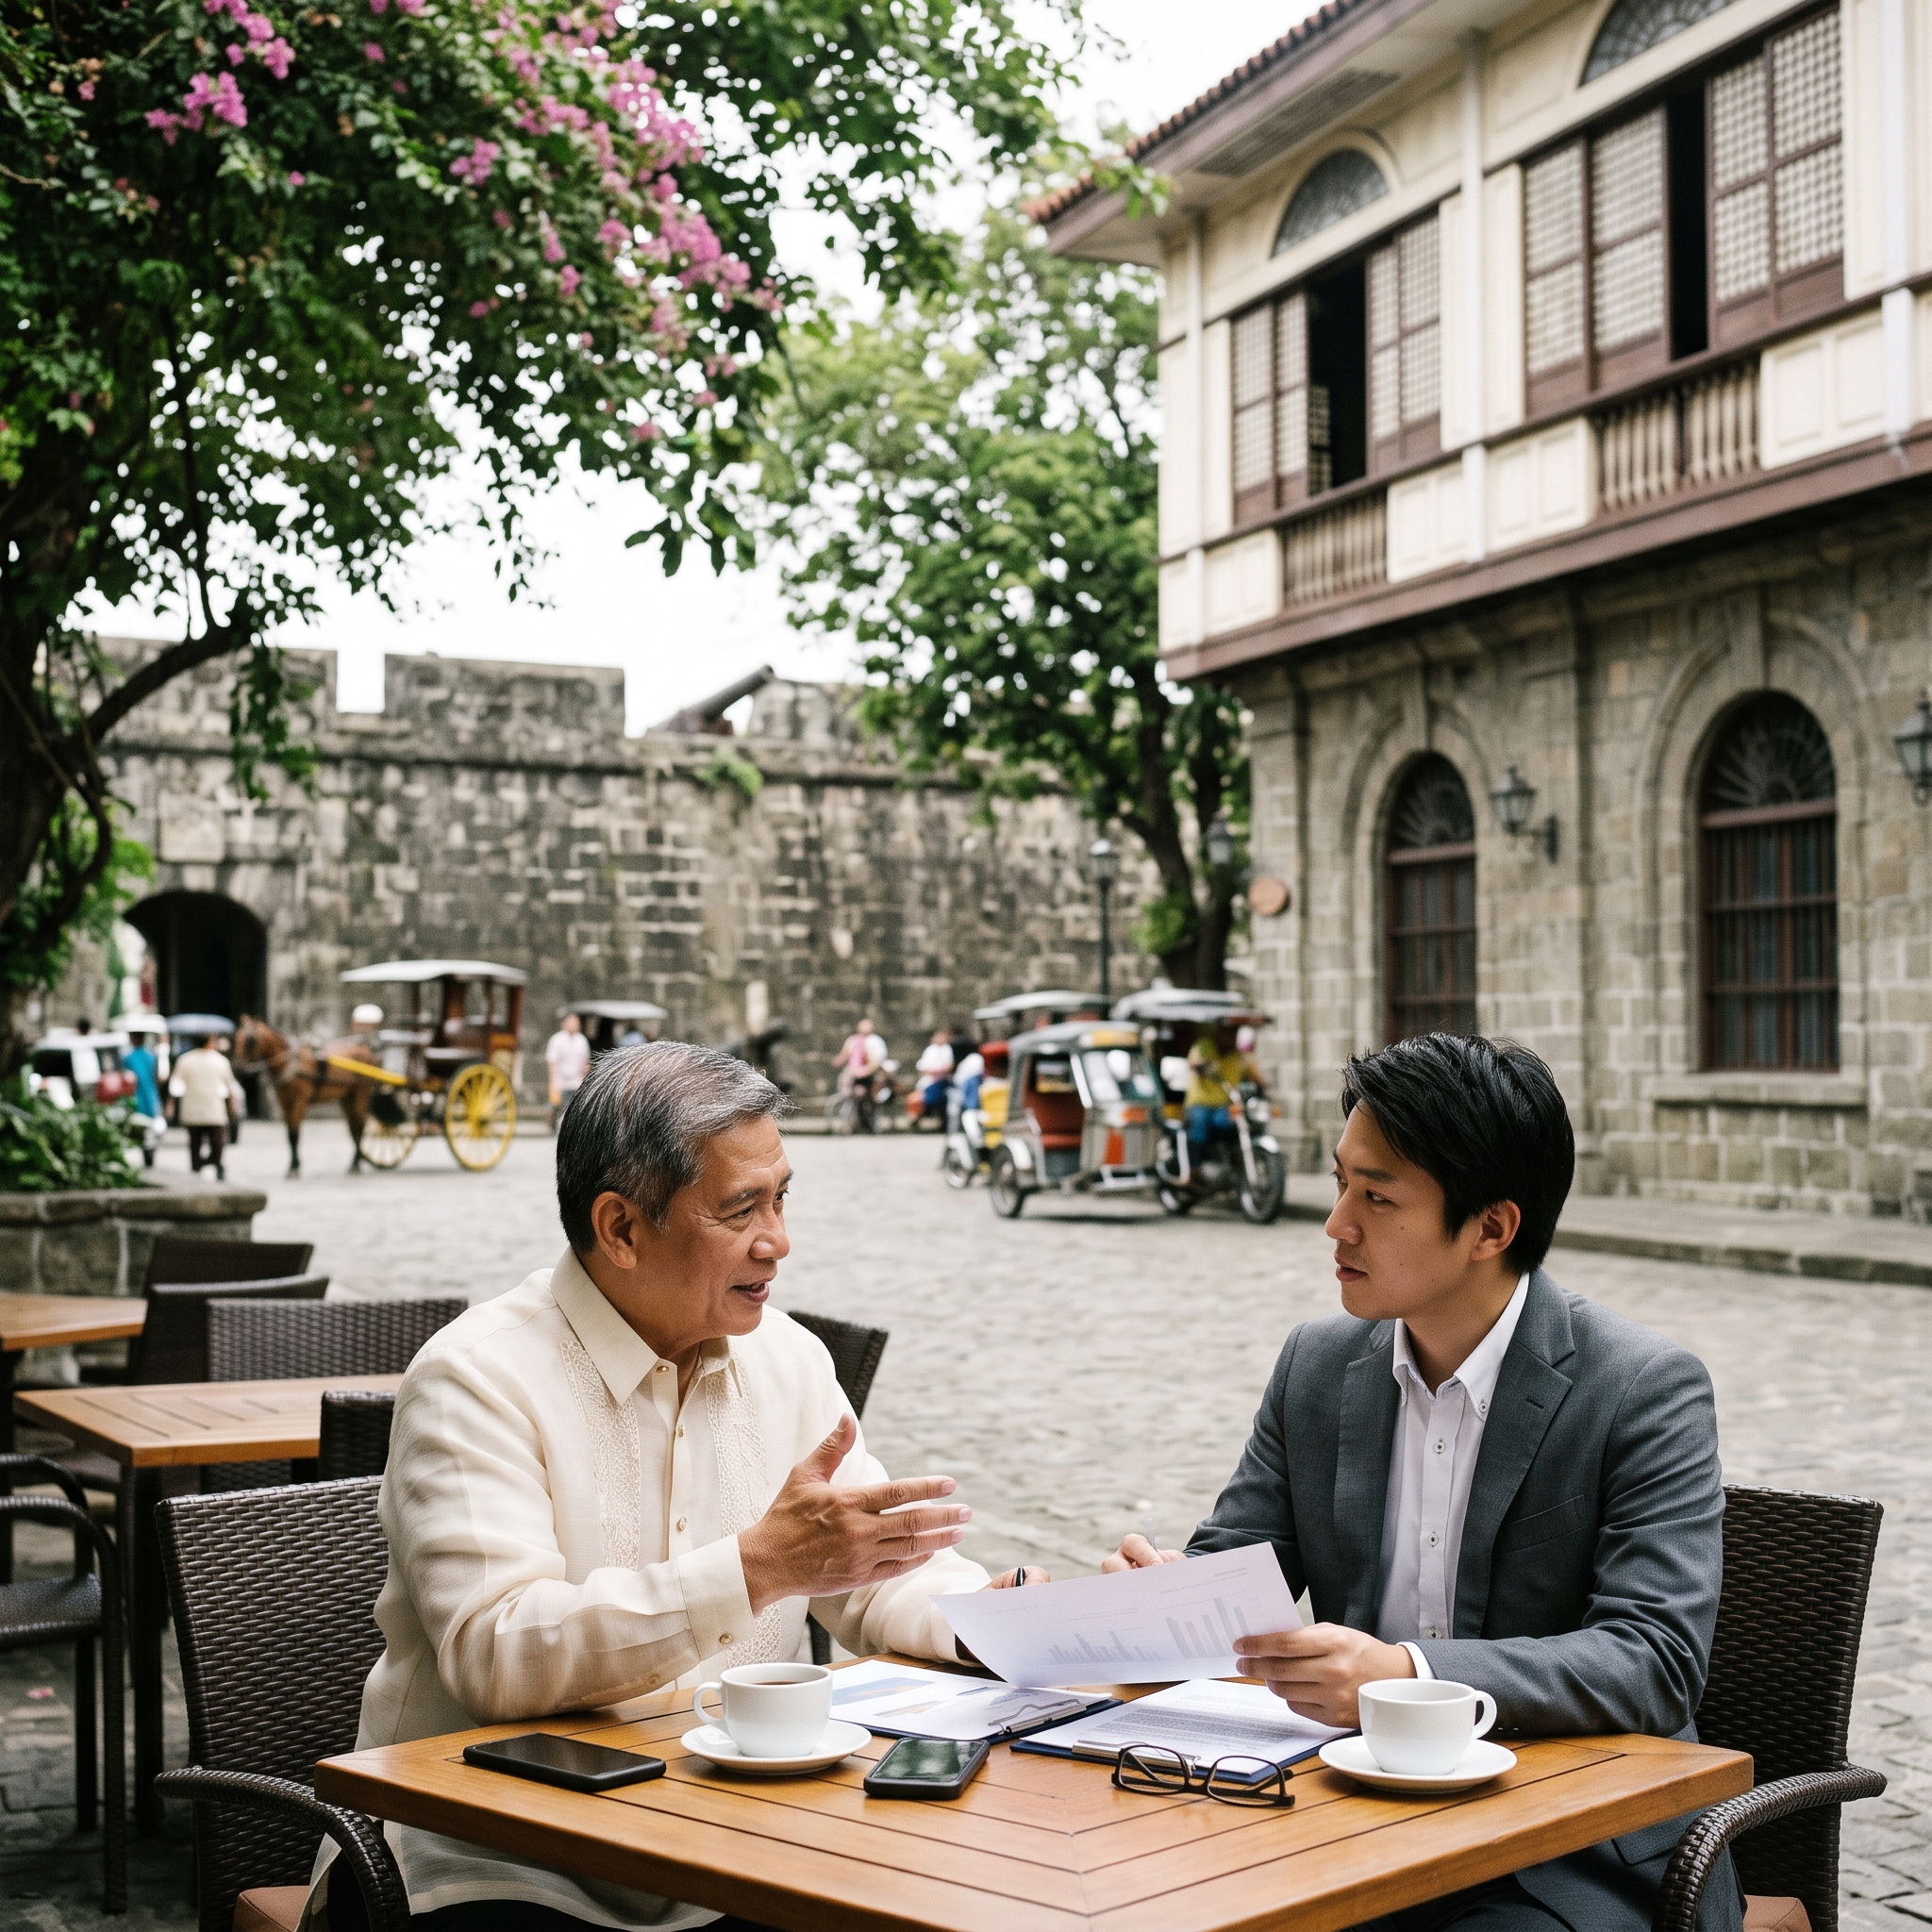

城壁の街「イントラムロス」から読み解く、フィリピンビジネスの独自ルール

皆さま、こんにちは。

東南アジア屈指の高成長を続けるフィリピン。近代的な高層ビルが立ち並ぶボニファシオ・グローバルシティ(BGC)
やマカティを歩いていると、最先端のグローバル経済都市そのものに見えます。

しかし、一歩商談や組織マネジメントの現場に入ると、「欧米的なドライな契約関係とも、日本の阿吽(あうん)の
呼吸とも違う」独特の距離感や商習慣に戸惑う日本企業は少なくありません。

このフィリピン独自のビジネス観や人間関係のルーツは、いったいどこにあるのでしょうか。

その答えを解き明かす鍵が、首都マニラの中心部に今も残る古い城壁都市「イントラムロス(Intramuros)」にあり
ます。今回は、300年以上にわたるスペイン統治の歴史から、現代のフィリピンビジネスを円滑に進めるための要所を
紐解きます。

1. 城壁の内と外が形作った「インナーサークル(内輪)」の意識

ラテン語で「壁の内側」を意味するイントラムロスは、16世紀後半にスペイン人が築いた要塞都市です。当時、城壁
の「内側」にはスペイン人統治者や修道会、特権階級だけが住むことを許され、城壁の「外側」には先住民族や中国
人商人などが居住していました。

この「壁の内と外」という明確な分断構造は、長い年月をかけてフィリピン社会に強い「身内意識(インナーサーク
ル)」を根付かせました。

フィリピン人は対外的に非常に陽気でオープンですが、ビジネスや重要な意思決定においては、「本当に信頼できる
身内(家族、親族、長年の友人)」を何よりも優先します。

現地のビジネスで話を進める際、単に条件の良い提案書を持ち込むだけでは不十分です。「誰の紹介か」「相手の懐
にどれだけ入り込めているか」という、人間関係の土台づくり(関係性の構築)が契約成立を大きく左右するのは、
この歴史的背景に根ざしています。

2. 巨大財閥のルーツと「家族中心主義」の強さ

現代のフィリピン経済を語る上で欠かせないのが、アヤラ(Ayala)やシュー(SMグループ)をはじめとする巨大複合
企業(コングロマリット)の存在です。

特にフィリピン最古の財閥であるアヤラ・グループは、1834年、スペイン統治下のイントラムロス周辺で創業されま
した。スペイン系や華僑系の有力家系が、植民地時代の特権や広大な土地所有(アシエンダ制度)、海上貿易などを
基盤に富を築き、現在のフィリピン経済の屋台骨へと成長してきた歴史があります。

こうした大企業の多くは、現代でも創業家一族の強いリーダーシップのもとで経営されています。社会全体としても
「家族が生活の最優先事項」であり、個人の損得よりも「家族や所属コミュニティへの貢献」が行動基準となります。

現地の優秀なパートナー企業を見極める際、あるいは現地社員を採用・マネジメントする際にも、「家族を重んじる
文化」に寄り添ったコミュニケーション設計が欠かせません。

3. カトリック信仰と「パトロン関係」がもたらす独自ルール

イントラムロス内にある「マニラ大聖堂」や、世界遺産にも登録されている「サン・アグスチン教会」に象徴される
ように、フィリピンはアジアで数少ないカトリック大国です。

カトリックの価値観は、人々の倫理観や寛容さの源泉であると同時に、社会構造にも深い影響を与えてきました。特
に顕著なのが「パトロン=クライアント関係(庇護者と被護者)」です。

力や富を持つ者が弱い立場の人を守り、施しを与える代わりに、守られた側は忠誠と敬意を尽くすという相互関係で
す。ビジネス現場においても、リーダーには「ドライに数字だけを追う上司」ではなく、「部下の家族の面倒まで親
身に気遣ってくれる温かい庇護者」であることが期待されます。厳しく詰めるマネジメントよりも、人としての情や
敬意(フィリピン語で「ウータン・ナ・ロオブ=恩義」)を重んじる姿勢が、強固な組織をつくる近道となります。

おわりに:歴史を知ることが、最大のビジネス武器になる

「西欧のキリスト教文化」「アメリカ仕込みの英語と資本主義」「アジア的な血縁・地縁の濃密さ」。

これらが複雑に溶け合って成立しているのが、現代のフィリピン市場です。高層ビルが立ち並ぶ風景の奥には、イン
トラムロスが築かれた時代から脈々と続く「人の絆を重んじる価値観」が息づいています。

現地の歴史と文化に敬意を払い、形式的な契約の先にある「人と人との信頼関係」を育むこと。それこそが、フィリ
ピンでのビジネス展開を成功へと導く最大の鍵と言えるでしょう。

参考文献・関連情報

鈴木静夫『物語 フィリピンの歴史 :盗まれた楽園と抵抗の五百年』(中公新書)

大野拓司:寺田貴編著『現代フィリピンを知るための61章【第2版】』(明石書店)

国土交通省「フィリピンの不動産・インフラ投資環境調査(財閥系デベロッパーの系譜)」

日本貿易振興機構(ジェトロ)マニラ事務所「フィリピンにおけるビジネス商慣習と労務管理の要点」


■Infomation

10月のセミナースケジュール

【脱・日本一本足経営 PTMC理論で国家リスクと企業リスクを切り離す】
主催:プランニングネットワーク
日時:10月21日 10:00~12:00
参加費:無料
第一部 PTMC理論
第二部 Captiveとは

申し込み:
https://ptmc2610.peatix.com/


【インドネシア日本語学校事業説明会】
主催:プランニングネットワーク
日時:10月21日 15:00~16:30
参加費:無料

申し込み:
https://idn2610.peatix.com/


LINE公式アカウント開設しました!

【Captive勉強会|日程のご案内】
https://lin.ee/9AvNGE5


ご不明な点等ございましたら

social@planning-network.co.jp

までお問い合わせください。