本メールは、週1回程度を目安に以下の3つのパートから情報をお送りさせていただく内容となっております。

  • 「Paradigm Shift -新しい価値観-」
  • 「Unique Asset Management -独自の資産形成-」
  • 「Zoom In -BALI or Philippinesのリアルな生情報-」
 

■Paradigm Shift -新しい価値観-


会社を始めたときから、「最後にこの会社をどうするか」まで考えている経営者は、
おそらく少数派でしょう。

創業当初はそんな余裕ありません(笑)。

売上をどうつくるか。資金繰りをどうするか。社員をどう雇うか。取引先をどう増やすか。
まずは生き残ること。その次に会社を大きくすること。

ところが会社が成長し、利益が残り、社員が増え、資産も積み上がってくると、経営者が
向き合うテーマは少しずつ変わってきます。

「どうやって大きくするか」から、「大きくしたものを、最後はどうするのか」へ。

最近、経営者の相続について考える機会があり、改めて感じたのですが、会社を10億円、
100億円にする方法は、世の中にたくさん情報があります。

マーケティング、組織づくり、資金調達、M&A、IPO……。

でも不思議なことに、
100億円になった会社を最後にどうするのか?
について学ぶ機会は、それほど多くありません。

経営者の出口を大きく分ければ、上場する、売却する、次世代へ承継する。
もちろん実際にはMBOや親族外承継、一部売却などさまざまですが、「市場に出す」「誰か
に売る」「誰かに渡す」という三つの方向に整理できます。

ここで厄介なのが、会社の価値と現金は同じではないということです。
仮に創業者が100億円相当の株式を持っていたとしても、銀行口座に100億円入っているわけ
ではありません。

しかも株式は単なる金融資産ではなく、経営権であり、社員の生活であり、取引先との関係
であり、創業者が何十年もかけてつくってきた「会社そのもの」です。

そして、その状態で相続が起これば、次世代は資産だけを受け取るわけではありません。
会社、株式、経営権、責任、そして税の問題まで一緒に受け取ることになります。

少し皮肉なのですが、経営者が頑張れば頑張るほど、この問題は大きくなります。
利益を出す。借金を返す。内部留保を増やす。会社の信用力を高める。
全部、経営者として正しい。

でも、その結果として企業価値が高くなれば、
「その価値を最後に誰が、どう受け取るのか」
という問題も大きくなっていく。

つまり、親の成功が、準備次第では次世代の責任にもなり得るわけです。
だから最近、私は「会社を大きくすること」だけが経営ではないと思うようになりました。

会社をどう終えるのか。
誰に経営権を渡すのか。
生み出した資産をどう残すのか。
そして、次世代が受け取った瞬間から困らない状態をどうつくるのか。

そこまで含めて一つの経営なのではないでしょうか。

これは私がずっと書いているPTMCの考え方にもつながります。
Portable(occupation)、Multi-Currency、Cross-Border。
仕事も、収入も、資産も、事業も、一つの場所、一つの通貨、一つの国だけに依存させない。

これは「海外へ行きましょう」という話ではありません。
経営者自身も会社も、環境が変わったときに選択肢を持てる状態をつくっておくということ
です。

そして、この考え方は事業承継にも当てはまると思っています。

会社だけに資産を集中させない。
日本だけで資産を考えない。
自社株だけを次世代へ残そうとしない。

入口を増やす経営から、出口まで設計する経営へ。
出口を考えることは、会社を畳む準備ではありません。

むしろ逆です。
出口が見えているからこそ、経営者は安心してアクセルを踏める。
これからの経営者に必要なのは、「どこまで大きくするか」と同時に、「最後にどう着地
するか」まで描くことなのかもしれません。


■「Unique Asset Management -独自の資産形成-」

前章では、「会社を大きくした後、最後はどうするのか」という話を書きました。

では、資産形成という視点から見るとどうでしょうか。
私は、経営者の出口には少なくとも四つの出口があると思っています。

一つ目は「会社の出口」。
上場するのか、M&Aで売却するのか、次世代へ承継するのか。

二つ目は「経営権の出口」。
誰が株を持ち、誰が議決権を持ち、誰が経営するのか。

三つ目が「個人資産の出口」。
会社から生み出した現金、不動産、金融資産等を、どの器で持ち、どう次世代へ渡すのか。

そして四つ目が「納税資金の出口」です。
ここが意外に重要です。
資産価値があることと、現金があることは別だからです。

非上場株式も相続税の対象となり得ますし、日本には一定の要件のもとで非上場株式にか
かる相続税の納税を猶予・免除する法人版事業承継税制もあります。つまり制度は存在し
ますが、「株価が高い=そのまま現金がある」わけではない以上、承継と流動性はセット
で考える必要があります。

そこで、M&Aという出口が一つの意味を持ちます。

会社を売却すれば、それまで「企業価値」という評価だったものが、取引によって一定の
価格に変わります。これは資産設計上、とても大きな変化です。

ただし、「70億円で会社が売れた! はい、人生あがり!」
……とは、なかなかならない(笑)。

売却に伴う課税を考え、その後に残った資産をどう持つのか、どう運用するのか、そして
最終的に誰へどう渡すのかという次の設計が始まります。

つまり、会社のEXITは、資産形成のEXITではないのです。
ここで私が重要だと思うのが、資産を「点」ではなく「構造」で考えることです。

日本法人、自社株、個人資産、不動産、金融資産、海外法人、海外資産、保険などをバラ
バラに見るのではなく、一枚の設計図として見る。

そこでPTMCの考え方が生きてきます。
Portable(occupation)、Multi-Currency、Cross-Border。

円だけではなく複数通貨。
日本だけではなく複数地域。
一つの会社だけではなく複数の収益源。

重要なのは海外へ資産を逃がすことではありません。
資産の置き場所と収益源に選択肢を持たせることです。

もちろん、海外法人や海外資産を使えば自動的に税負担が軽くなるわけではありません。
居住地、法人の実態、資産の種類、承継方法などによって税務上の扱いは変わるため、
具体的な設計には税理士・弁護士など専門家との確認が不可欠です。

そのうえで考えたいのは、

「税金を払わない方法」ではなく、「税金を払っても、なお次世代にきれいに残せる構造」
だと思うのです。

会社は誰に渡すのか。
経営権は誰が持つのか。
資産はどこに置くのか。
納税資金はどう確保するのか。
そして家族には何を、どのような形で残すのか。

ここまでを元気なうちに設計しておく。
そうすれば、後継者がある日突然「会社」「株式」「税金」「資産管理」という四つの宿
題をまとめて渡されることも少なくなります。

そして何より、出口を準備しておくことは、今の経営者自身にも意味があります。
将来の着地点が見えていれば、目の前の事業にもっと集中できるからです。

私は最近、経営者の資産形成で本当に大切なのは、「いくら残すか」ではなく「どう残す
か」なのではないかと思っています。

会社を育てる。
資産をつくる。
世界に分散する。
そして最後に、次世代が困らない形へ着地させる。

そこまで設計されて初めて、Unique Asset Managementは完成するのだと思います。


■「Zoom In -BALI or Philippinesのリアルな生情報-」

「チャイナ・プラス・ワン」の先へ 日系製造業がフィリピンを最重要拠点として再評価するワケ

世界のサプライチェーン(部品供給網や製造拠点)が、ここ数年で歴史的な大転換期を迎えています。

これまで「世界の工場」として世界中の製造業を惹きつけてきた中国ですが、米中対立の激化や台湾海峡を巡る地政
学リスク、さらには急激な人件費の上昇によって、過度な依存を見直す動きが決定的なものとなりました。

工場を1つの国に集中させず、リスク分散のために東南アジアなどへ拠点を分散させる戦略、いわゆる「チャイナ・プ
ラス・ワン」の動きです。

当初、この受け皿として脚光を浴びたのはベトナムやタイでした。しかし今、多くのグローバル企業や日本の大手
メーカーが、「次の最重要拠点」としてフィリピンを強力に再評価しています。

今回は、なぜ今フィリピンに投資マネーが集まっているのか、その背景と構造的な強みについて解説します。

1. ベトナム・タイの「先」で浮上した課題
なぜ、すでに実績のあるベトナムやタイからフィリピンへと視線が移っているのでしょうか。そこには先行国が直面
している「成長のボトルネック」があります。

賃金高騰と人材の奪い合い

ベトナム北部などでは外資系工場の進出が集中し、工場ワーカーやエンジニアの賃金が急激に上昇しています。

電力不足とインフラの逼迫

急速な工場建設に発電能力や送電網が追いつかず、操業停止を余儀なくされるリスクが顕在化しました。

こうした中、「まだ生産余力があり、長期的に安定して工場を稼働できる場所」として、東南アジアの要衝であるフ
ィリピンが浮上したのです。

2. 世界が注目するフィリピン「3つの構造的強み」
フィリピン経済特区庁(PEZA)への投資認可額は近年急増しており、特にプリンター、電子部品、自動車部品、医療
機器などの日系ハイテク製造業が巨額の工場投資や増設を相次いで発表しています。投資先として評価されている主
な要因は以下の3点です。

① 2050年まで続く圧倒的な「人口ボーナス」
東南アジアの多くの国が急速な少子高齢化に向かう中、フィリピンの平均年齢は約25歳。今後2050年頃まで労働人口
が扶養人口を上回り続ける「人口ボーナス期」が続きます。若い労働力が豊富に供給されるため、長期的な操業計画
が極めて立てやすい環境です。

② 高い英語力と現場の「改善力」
公用語が英語であるため、図面の読解や現地マネージャーとの意思疎通、本社とのレポートラインが極めてスムーズ
です。日本のものづくりが求める精密なオペレーションや品質管理(QC)を理解・実践できる中間層人材が育ちやす
い土壌があります。

③ 良好な対日感情と手厚い投資優遇制度
フィリピンは世界有数の親日国であり、カントリーリスクが極めて低い点も評価されています。さらに、経済特区(P
EZA)に進出する企業には法人税の優遇措置や関税免除など、手厚いインセンティブが法的に担保されています。

3. 「低賃金工場」から「高付加価値拠点」へ
現在のフィリピン進出は、単なる「人件費を抑えるための単純作業の外注」ではありません。

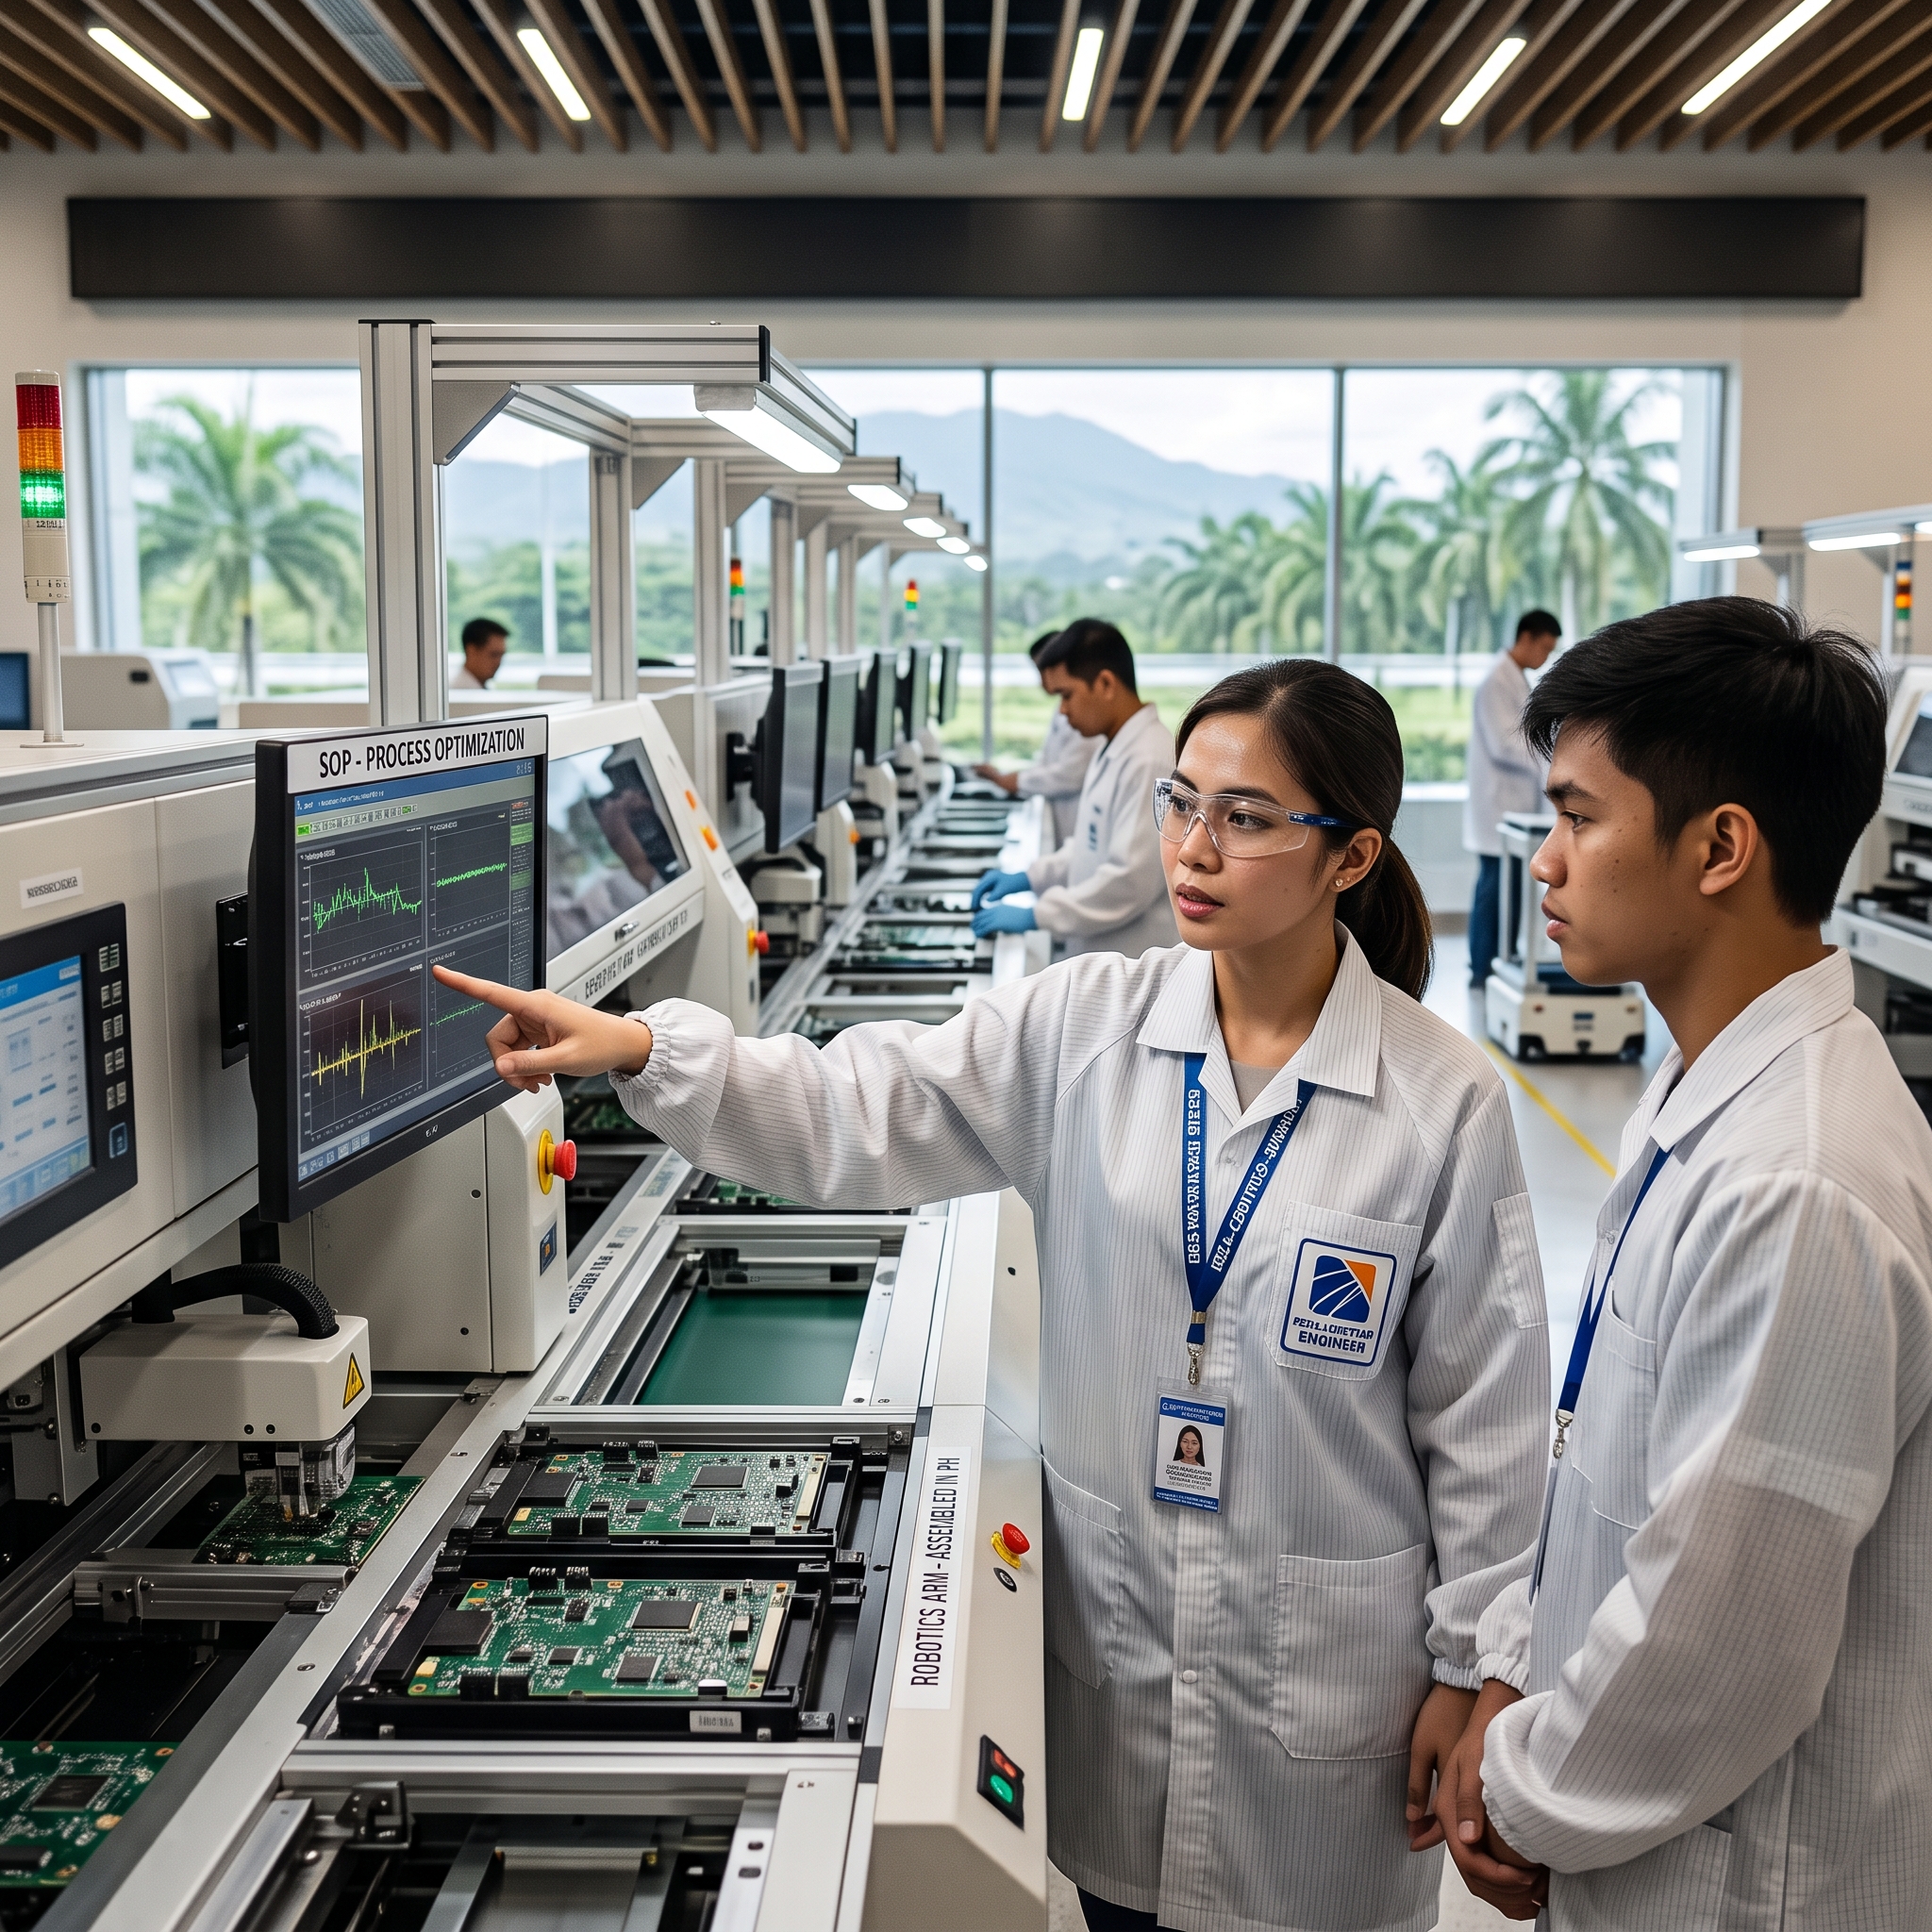
AI関連の先端半導体パッケージングや精密電子機器、次世代車載モジュールなど、高度な技術を要する生産ラインが
次々と移管されています。さらにルソン島を縦断する鉄道や港湾など、日本・米国が支援するインフラ開発計画も進
んでおり、物流効率の飛躍的な向上が見込まれています。

地政学リスクを回避し、持続可能なサプライチェーンを築くための「戦略的パートナー」として、フィリピンの価値
はかつてない高まりを見せています。

参考URL・データ出典
ジェトロ(日本貿易振興機構)「世界サプライチェーン再編とフィリピンの投資機会」

https://www.jetro.go.jp/world/asia/ph/

フィリピン経済特区庁(PEZA: Philippine Economic Zone Authority)

https://www.peza.gov.ph/

経済産業省「通商白書(アジアにおけるサプライチェーンの強靭化)」

https://www.meti.go.jp/report/tsuhaku2024/index.html


■Infomation

10月のセミナースケジュール

【脱・日本一本足経営 PTMC理論で国家リスクと企業リスクを切り離す】
主催:プランニングネットワーク
日時:10月21日 10:00~12:00
参加費:無料
第一部 PTMC理論
第二部 Captiveとは

申し込み:
https://ptmc2610.peatix.com/


【インドネシア日本語学校事業説明会】
主催:プランニングネットワーク
日時:10月21日 15:00~16:30
参加費:無料

申し込み:
https://idn2610.peatix.com/


LINE公式アカウント開設しました!

【Captive勉強会|日程のご案内】
https://lin.ee/9AvNGE5


ご不明な点等ございましたら

social@planning-network.co.jp

までお問い合わせください。